A partir del 1 de octubre de 2026, los importadores de productos siderúrgicos incluidos en el nuevo régimen europeo del acero deberán declarar ante la aduana de importación en la UE el país de “fusión y colada (melt and pour)” de las mercancías y disponer de la documentación que permita acreditarlo.
El Reglamento de Ejecución (UE) 2026/1963 de la Comisión, publicado el 31 de agosto, concreta las pruebas que podrán utilizarse para acreditar esta información en el momento de presentar la declaración aduanera y las alternativas documentales previstas. Asimismo, introduce un período transitorio de un año para facilitar la adaptación de los operadores.
El país de “fusión y colada” o “melt and pour” es el país en el que el acero o hierro en bruto fue producido inicialmente en estado líquido en un horno y posteriormente colado hasta alcanzar su primer estado sólido.
Este primer estado sólido puede ser un producto semiacabado, como un desbaste, palanquilla o lingote, o un producto acabado de laminación.
Por tanto, no tiene por qué coincidir con el país de origen de la mercancía ni con el país desde el que se exporta a la UE.
La finalidad de este dato es mejorar la trazabilidad de los productos siderúrgicos que entran en la Unión y permitir a la Comisión UE identificar con mayor precisión dónde se produce realmente el acero importado, especialmente ante posibles operaciones destinadas a eludir las medidas adoptadas frente al exceso de capacidad mundial.
El Reglamento (UE) 2026/1384 ya establecía en su artículo 4 que, en el momento de la importación, los importadores de los productos incluidos en su Anexo I debían aportar pruebas verificables del país de “fusión y colada” (ver noticia de Taric del pasado mes de junio). Sin embargo, quedaba pendiente concretar qué documentación debía presentarse para demostrarlo.
El nuevo Reglamento de Ejecución (UE) 2026/1963 determina ahora cómo deberá cumplirse esta obligación.
Desde el 1 de octubre de 2026:
Como regla general, el importador deberá presentar un Mill Test Certificate (MTC) o certificado de laminador que incluya:
Cuando exista un MTC, pero este no incluya el país de fusión y colada o el número de colada, la información que falte podrá completarse mediante otros documentos. El Reglamento admite expresamente como documentación complementaria:
Estos documentos deberán contener la información que falte en el certificado de laminador.
Una de las principales novedades del Reglamento es la introducción de un período transitorio de un año, durante el que se admitirán las pruebas alternativas al Mill Test certificate.
Entre el 1 de octubre de 2026 y el 30 de septiembre de 2027, cuando el importador no pueda aportar un Mill Test Certificate, las autoridades aduaneras podrán aceptar los documentos anteriores como prueba autónoma, siempre que permitan identificar tanto el país de fusión y colada como el número de colada.
El cuadro temporal en relación con los documentos a presentar es:
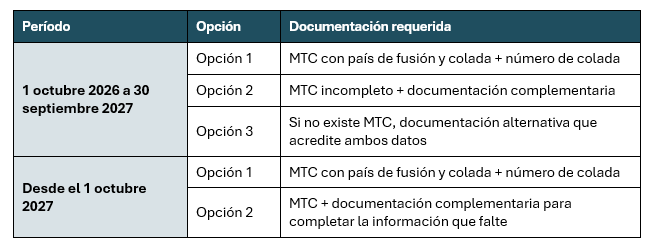
A partir del 1 de octubre, la posibilidad de utilizar facturas, albaranes, certificados de calidad, declaraciones de proveedores u otros documentos de la lista como prueba autónoma desaparece. Estos documentos podrán seguir utilizándose para complementar un MTC incompleto.
Hay que tener en cuenta que, cuando el país de fusión y colada se acredite mediante documentación complementaria o, durante el período transitorio, mediante documentación alternativa sin MTC, las autoridades aduaneras deberán realizar controles documentales de la información y las pruebas presentadas.
La Comisión advierte de que estas verificaciones pueden retrasar el acceso al contingente arancelario correspondiente hasta que se haya comprobado la exactitud de la documentación.
Por ello, aunque durante el primer año existe flexibilidad documental, disponer de un MTC que identifique correctamente el país de fusión y colada y el número de colada será previsiblemente la vía más sencilla para evitar incidencias en el despacho.
La nueva obligación tendrá un efecto directo en la preparación de las declaraciones aduaneras.
El Reglamento establece expresamente que el país de fusión y colada deberá declararse mediante códigos de documento TARIC. Por tanto, no se trata únicamente de conservar la documentación ante una eventual comprobación posterior, sino de incluir esa información en la declaración aduanera.
Así, en el momento del despacho, los importadores deberán disponer del país de fusión y colada y el número de colada de la mercancía, junto con la documentación que permita acreditarlos, incluso cuando el acero haya sido posteriormente transformado o exportado desde otro país.
El país de fusión y colada deberá declararse en H1 mediante los códigos Y376 a Y387 como “Additional reference (Referencia Adicional)”, mientras que la documentación justificativa se identificará con los códigos C131 a C139 en el campo “Supporting Documents (Documentos Suplementarios)”:
| Código | Documento |
|---|---|
| Y376 | País de «fusión y colada» del acero importado: China |
| Y377 | País de «fusión y colada» del acero importado: India |
| Y378 | País de «fusión y colada» del acero importado: Indonesia |
| Y379 | País de «fusión y colada» del acero importado: Vietnam |
| Y380 | País de «fusión y colada» del acero importado: Malasia |
| Y381 | País de «fusión y colada» del acero importado: Argelia |
| Y382 | País de «fusión y colada» del acero importado: Japón |
| Y383 | País de «fusión y colada» del acero importado: Corea |
| Y384 | País de «fusión y colada» del acero importado: Turquía |
| Y385 | País de «fusión y colada» del acero importado: Irán |
| Y386 | País de «fusión y colada» del acero importado: UE |
| Y387 | País de «fusión y colada» del acero importado: otros países |
| Y388 | País de «fusión y colada» del acero importado: orígenes múltiples |
| C131 | Certificado de ensayo de fábrica |
| C132 | Factura con información sobre el país de «fusión y colada» y el número de colada |
| C133 | Albarán de entrega con información del país de «fusión y colada» nº de colada |
| C134 | Cert calidad/órdenes compra/contratos con info país fusión colada y nº de colada |
| C135 | Declaración largo plazo proveedor con info país de fusión y colada y nº de colada |
| C136 | Docs contabilidad costes o producción con info país «fusión y colada» y nº colada |
| C137 | Doc aduanero del país exportador con info del país «fusión y colada» y nº colada |
| C138 | Correspondencia comercial con información del país «fusión y colada» y nº colada |
| C139 | Descripciones de la producción con info del país de «fusión y colada» y nº colada |
Por ahora, el país de fusión y colada tiene fundamentalmente una función de trazabilidad y transparencia y no sustituye al origen de la mercancía como criterio para la asignación de los contingentes.
Sin embargo, la información recopilada tendrá también una finalidad estratégica.
El Reglamento del Acero prevé que, antes del 30 de junio de 2028, la Comisión evalúe, sobre la base de los datos obtenidos sobre el país de fusión y colada, si este criterio debería utilizarse en el futuro como base para beneficiarse de los contingentes arancelarios.
Por tanto, la Comisión podrá generar una base de información sobre el origen productivo real del acero importado en la UE que podrá influir en la evolución futura de las medidas europeas frente al exceso de capacidad siderúrgica mundial.
TARIC S.A.U. utiliza cookies propias con la única finalidad de dar acceso a la navegación y a los servicios y productos solicitados y cookies de terceros que tratan sus datos de forma agregada y con finalidades exclusivamente estadísticas. Este sitio web no utiliza cookies de publicidad comportamental.